粮食油料收购与进口产品结构及下游行业市场分析预测
随着全球经济一体化和国内农业供给侧结构性改革的深入推进,我国粮食油料市场正经历深刻变革。粮食收购作为连接生产与消费的关键环节,其产品结构与进口产品的互动关系直接影响下游行业的稳定运行。本文将从粮食收购现状出发,分析进口产品结构特点,并对下游市场进行预测,以期为行业参与者提供参考。
一、粮食油料收购现状与产品结构
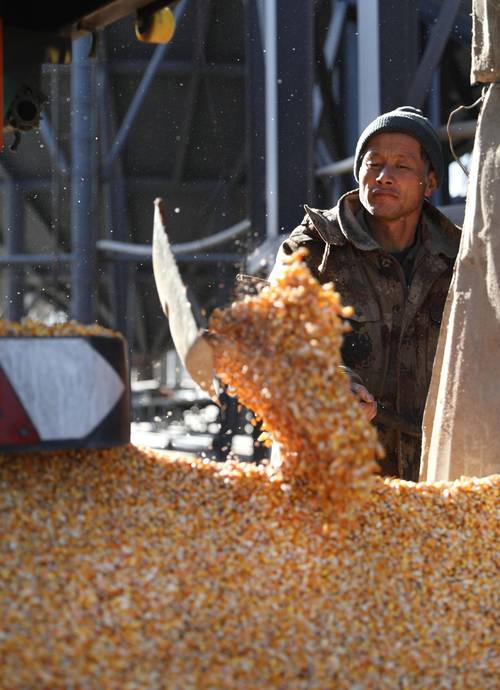
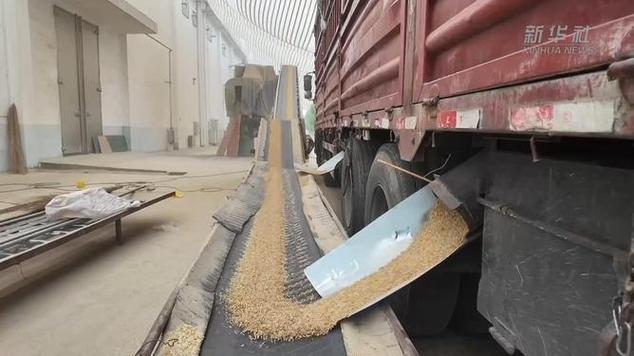
粮食收购是保障国家粮食安全的基础。当前,我国粮食收购以小麦、稻谷、玉米三大主粮为主,同时大豆、油菜籽、花生等油料作物的收购量逐年上升。收购主体呈现多元化,包括国有粮食企业、民营加工企业及合作社等。从产品结构看,口粮品种收购保持稳定,而饲料用粮和工业用粮比例增加,尤其是玉米用于深加工的规模扩大。油料收购受比较效益影响,大豆种植面积波动较大,导致收购量不稳定。优质专用粮食收购量增长,反映了市场对高品质原粮的需求。
二、进口产品结构分析
我国粮食油料进口呈现“大豆主导、谷物补充、油脂多元”的特点。大豆进口量常年维持在9000万吨以上,主要用于压榨和饲料,来源国高度集中于巴西、美国、阿根廷。谷物进口以小麦、玉米、大麦、高粱为主,其中玉米进口受国内供需缺口影响,近年来配额内进口增加。油脂进口包括棕榈油、豆油、菜籽油,棕榈油主要来自印尼和马来西亚。进口产品结构的不同,对国内市场形成差异化影响:大豆进口直接补充蛋白质饲料资源,但挤压了国产大豆种植;谷物进口则通过调剂余缺稳定市场;油脂进口丰富了消费选择,但也对国内油料产业造成压力。
三、下游行业市场分析
粮食油料的下游行业包括饲料养殖、食品加工、油脂压榨及生物能源等。饲料行业是最大的下游,玉米和豆粕需求与生猪、家禽存栏量密切相关。养殖业规模化发展带动饲料需求刚性增长,但非洲猪瘟等疫情导致波动。食品加工行业对小麦、稻谷的需求稳定,但面粉、大米消费趋于饱和,专用粉、方便食品等细分领域增长较快。油脂压榨行业产能过剩,开机率受进口大豆到港量和压榨利润影响明显。生物能源方面,玉米燃料乙醇政策调整影响深加工需求。整体看,下游行业正从数量扩张向质量提升转变,对原料品质和供应链稳定性要求更高。
四、市场预测与展望
短期来看,2024-2025年国内粮食收购将保持政策托底与市场调节并行,最低收购价政策继续稳口粮,而玉米、大豆市场化程度提高。进口产品结构难有根本改变,但来源多元化战略将降低对单一市场的依赖,如增加从俄罗斯、哈萨克斯坦进口小麦,从非洲进口非转基因大豆。中长期看,随着养殖业复苏和食品工业升级,优质饲用玉米和蛋白原料需求增加,进口仍将保持高位,但增速放缓。下游行业整合加速,饲料企业向上游延伸,油脂企业布局全产业链。预测2025年粮食油料总进口量稳中略降,大豆进口约9500万吨,玉米进口约2000万吨;国内收购价格总体平稳,优质优价特征突出。
五、对策建议
为应对市场变化,建议:一是完善粮食收购服务体系,推广订单农业,引导农户种植适销品种;二是优化进口产品结构,拓展进口来源,分散风险;三是加强下游行业监测预警,防范市场波动;四是推动粮食油料全产业链数字化转型,提升流通效率。通过多方协同,实现粮食油料市场供需动态平衡,保障国家粮食安全。
如若转载,请注明出处:http://www.91hongyun.com/product/74.html
更新时间:2026-10-22 23:12:44